Como automatizar o pagamento de prestadores PJ sem perder o controle
Automatizar pagamento de prestadores PJ com segurança e clareza. Fluxo ideal, conferência automática, integrações bancárias e controles fiscais.
Por Rodrigo Monteiro31 de outubro de 202613 min de leitura
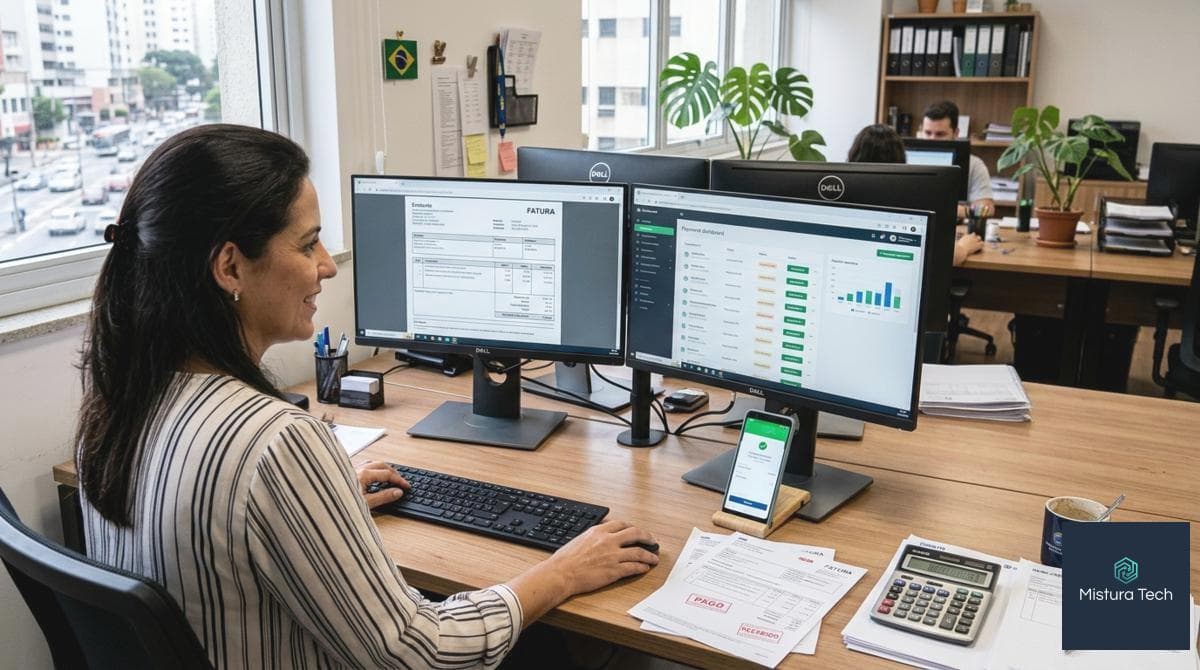
Resumo em 30 segundos
- 01KYC e contrato padronizados: valide CNPJ, titularidade bancária e defina alçadas, prazos e centros de custo no contrato para reduzir divergências e retrabalho.
- 02Captura de NF por API/XML: priorize NFS-e via API com XML e webhooks (padrão nacional 2026) e use OCR apenas como apoio, acelerando conferência e evitando erros.
- 03Match NF x contrato/OS: concilie itens, valores e competência com tolerâncias e bloqueios automáticos; trate exceções em esteiras de aprovação com trilha auditável.
- 04Retenções na origem por regra: aplique ISS, INSS, IRRF e PIS/COFINS/CSLL conforme lei e ajuste para IBS/CBS 2026, vinculando pagamento à nota e preservando XML e protocolo.
- 05Pagamentos em lote e D+0: gere Pix/TED via API ou CNAB 240/400, use webhooks para baixa e conciliação em D+0, com idempotência e HMAC para evitar duplicidades.
- 06Aprovação e amostragem inteligentes: deixe o robô conferir valores e impostos e envolva o humano só nas exceções; revise regras mensalmente com indicadores de risco.
- 07Métricas que justificam o projeto: processos manuais consomem 40–80 horas/mês, levam 5–10 dias úteis e geram 8–10% de erros; automação encurta o ciclo e libera o time para análise.
- 08Segurança e compliance de ponta a ponta: adote SSO, perfis por função, logs imutáveis, mTLS/OAuth2 nas integrações e guarda legal do XML e eventos para auditorias.
O caos das planilhas: pagar prestadores PJ todo mês parece equilibrar vários pratos ao mesmo tempo. Chegam notas em horários diferentes, cada uma com regras próprias, e qualquer deslize vira retrabalho. Quem vive essa rotina sabe que um pequeno erro pode atrasar tudo e prejudicar o caixa.
Por que isso importa agora: mercados mais rápidos exigem previsibilidade e menos atrito financeiro. Automatizar não é luxo; é escala, segurança e tranquilidade. Falo de automatizar pagamento de prestadores PJ com um fluxo claro, integrando nota fiscal, validação e liquidação via Pix ou TED, com conciliação automática no mesmo dia. O ganho aparece na redução de erros, na visibilidade do status e na liberação do time para tarefas estratégicas.
O atalho que não funciona: só agendar Pix recorrente resolve o clique, mas não garante que a NF está correta, que houve retenção de impostos ou que o serviço foi entregue. Planilhas e e-mails cobrem o básico, porém deixam brechas em alçadas, centro de custo e auditoria. ERPs sem integrações bem configuradas também viram gargalo.
O que você vai levar daqui: um guia prático, direto ao ponto, para montar o processo fim a fim. Vamos mapear o fluxo ideal da NF ao pagamento, mostrar como usar regras automáticas com aprovação humana, indicar integrações bancárias viáveis e listar controles fiscais que blindam seu negócio. É conteúdo pensado para a realidade brasileira, simples de entender e pronto para aplicar.
O que consome tempo no pagamento de PJ hoje
Onde o tempo vai embora: ele se perde nas tarefas manuais que se repetem mês após mês. Coletar notas, checar cadastros, pedir aprovações e digitar pagamentos viram um efeito dominó. Pesquisas recentes mostram que o fechamento leva 5–10 dias em operações manuais, com retrabalho frequente (Managefy; Valor/Dino 2026).
Coleta de notas fiscais e validação de CNPJ/IE
O gargalo começa aqui: receber NFS-e dispersas e validar validação de NFS-e, CNPJ e IE consome horas e concentra erros.
Em operações sem sistema, cada NF é conferida isoladamente: CNPJ ativo na Receita, descrição, competência e duplicidade. Em 50 prestadores, isso vira cerca de 10 minutos por nota, somando muitas horas no mês (Managefy, 2026). Centralizar o envio em um único canal reduz idas e vindas.
Segundo a Pesquisa Gestão PJ Brasil 2026, a conferência de notas é citada como a etapa que mais trava o ciclo, contribuindo para os 5–10 dias úteis de fechamento quando feito em planilha e e-mail.
Conferência de horas, entregas e preços combinados
O tempo se perde no “match”: cruzar a NF com contrato, horas/entregas aprovadas e preços acordados é onde surgem divergências.
A conciliação entre três fontes — NF enviada, valor do contrato e aceite do gestor — é apontada como o ponto com mais atrasos. Quando um item não bate, abre-se um ciclo de correção que empurra o calendário. Levantamentos práticos mostram que a maioria das pendências aparece justamente nessa checagem (Managefy, 2026).
Dica rápida: registre cada divergência com data, valor, motivo e status. Esse log acelera o retorno ao prestador e evita repetição do erro.
Aprovação por alçada e rateio por centro de custo
Paradas por aprovação: sem workflow, a aprovação por alçada vira troca de e-mails e mensagens, e o rateio por centro de custo atrasa ainda mais.
Em muitas empresas, o financeiro “corre atrás” do aprovador. Com dezenas de prestadores, esse vai e vem soma dias ao calendário. Estudos de operação mostram que o pagamento em si é só uma parte do ciclo; o grosso do tempo está em validação, conciliação e aprovações distribuídas (Managefy, 2026).
Padronizar alçadas por valor e quem aprova cada tipo de serviço reduz gargalos e dá previsibilidade.
Digitação no banco, arquivos CNAB e conciliação
Onde a execução engasga: digitar pagamento a pagamento e conciliar manualmente o extrato toma tempo e multiplica risco.
Sem automação, cada transação exige conferir favorecido, CNPJ e conta. Na prática, estima-se em torno de 5 minutos por transação só de execução, fora estornos. A confirmação depois pede conciliação bancária diária para casar cada débito com o lançamento aprovado (Managefy; Valor/Dino, 2026).
Pagamentos em lote (CNAB/Pix) reduzem cliques, mas não resolvem conferência de dados e vínculo com a nota se o processo a montante estiver solto.
Retenções (ISS, INSS, IRRF) e envio à contabilidade
Impostos exigem cuidado: aplicar retenções na fonte certas depende do regime do prestador e da natureza do serviço.
É comum ver notas com retenções incompatíveis com o contrato ou com o regime tributário. Em operações manuais, corrigir isso consome tempo do financeiro e da contabilidade. Em linhas gerais, prestadores optantes do Simples ou MEI têm regras diferenciadas, o que pede cadastro fiscal confiável e política clara de retenção (Managefy, 2026).
Registrar o vínculo pagamento–nota e manter trilha auditável facilita o fechamento contábil e reduz risco em auditorias.
Follow-up com prestadores e correções de divergências
Retrabalho custa caro: divergências geram idas e vindas com o prestador, estorno e reprocessamento.
Dados operacionais citam 8–10% de erros em pagamentos feitos via planilha, com causas como dados bancários incorretos, valores diferentes e retenções erradas (Managefy, 2026). Cada erro pode demandar cerca de 20 minutos por erro entre estorno, ajuste e novo pagamento, além do atrito na relação.
Quando a coleta de notas, a validação e as aprovações rodam em um fluxo único, estudos mostram que o ciclo cai de 5–10 dias úteis para poucas horas, porque as exceções ficam visíveis e tratáveis cedo (Managefy; Valor/Dino, 2026).
Da nota fiscal ao pagamento: o fluxo ideal
O “caminho sem atrito”: o fluxo ideal é como uma linha de montagem. Cada etapa empurra a próxima sem paradas: cadastro e contrato, captura da nota, conferência automática, regras fiscais, pagamento em lote e conciliação em D+0, com tudo registrado em trilhas e arquivos XML guardados pelo prazo legal.
Pré-cadastro, KYC e contrato com regras claras
KYC e contrato primeiro: valide identidade, CNPJ e dados bancários, e deixe regras no contrato sobre entregas, prazos, retenções e centro de custo.
Use consulta ativa ao CNPJ na Receita e colete documentos de titularidade da conta. Defina quem aprova e quando. Isso evita retrabalho e acelera as próximas etapas.
Recebimento da NF-e via Sefaz, e-mail ou API
Capture sem mãos: priorize captura via API e XML autorizado diretamente da SEFAZ ou emissor NFS-e. E-mail e OCR ficam como plano B.
Desde 01/01/2026, a NFS-e nacional opera no ADN com padrão único. O XML é assinado com certificado ICP-Brasil e volta com protocolo de autorização. Webhooks avisam seu sistema ao receber a nota.
Match NF x ordem de serviço e contratos
Match NF x contrato: concilie itens, valores, competência e aceite do gestor. Divergência vai para exceção com trilha de auditoria.
Adote tolerâncias simples por valor, quantidade ou SLA. No 2-way, compare com pedido/contrato. No 3-way, inclua confirmação de entrega/serviço. Isso reduz discussões e atrasos.
Regras automáticas de retenção e centro de custo
Impostos sem sustos: aplique retenções na fonte por regra: ISS (LC 116/2003), INSS em cessão de mão de obra (IN RFB 2.110/2022), IRRF (RIR/2018) e PIS/COFINS/CSLL (Lei 10.833/2003).
Com a reforma, siga o Ato Conjunto RFB/CGIBS nº 4/2026 para IBS/CBS e as Notas Técnicas da NFS-e. Não use vPIS/vCOFINS para retenções; utilize campos específicos, conforme NT SE/CGNFS-e nº 007.
Geração de lotes Pix/TED e conciliação em D+0
Pagou, conciliou: gere lotes via CNAB 240/400 ou API Pix, use webhooks do banco para conciliação em D+0 e vincule cada pagamento à nota.
Proteja dados bancários com dupla checagem e trilhas. Priorize vencimentos e bloqueie duplicidades. No Pix, a liquidação instantânea reduz pendências e melhora o caixa.
Auditoria, logs e arquivamento legal
Prova de tudo: guarde XML e protocolo, eventos (cancelamento, carta de correção, manifestação) e o histórico de aprovações.
Registre carimbo de data e hora, usuário e motivo das ações. Arquive pelos prazos de prescrição aplicáveis e mantenha acesso ao XML para o destinatário. Isso sustenta auditorias e reduz riscos.
Conferência automática de valores e aprovação humana
Automatize o que é repetitivo: deixe o sistema checar valores e impostos e chame o humano só quando algo fugir da regra. Isso acelera o ciclo, reduz erros e mantém controle total.
OCR da NF, leitura de itens e impostos
OCR e XML primeiro: leia o XML da NFS-e e use OCR apenas como apoio. O robô extrai itens, alíquotas e totais e valida contra o contrato.
Com a NT 009/2026, o layout traz campos de IBS/CBS e o grupo gPgtoVinc para vincular pagamentos à nota, o que melhora a verificação. A NT 007/2026 reforça ajustes de PIS/COFINS e a distinção entre tributos devidos e retidos (Portal NFS-e).
Regras: tetos, variação, SLA e bloqueios
Regras de tolerância: defina teto por contrato, variação máxima por item e SLA de entrega. Use bloqueio automático quando estourar limites.
Campos e regras atualizados para IBS/CBS em 2026 permitem validar valores com precisão e rejeitar notas com dados incorretos de tomador/destinatário, conforme ATC RFB/CGIBS nº 7/2026. Isso evita pagamento indevido e retrabalho.
Alertas, exceções e esteiras de aprovação
Esteiras de aprovação: use alertas por risco, valor e tipo de serviço; encaminhe exceções para quem decide.
A Manifestação do Adquirente na NFS-e Via (ATC nº 7/2026) permite registrar aceite ou rejeição diretamente na nota. Integre esses eventos ao workflow e mantenha trilha de auditoria com data, usuário e motivo.
Amostragem inteligente e revisão mensal
Amostragem inteligente: revise uma parte das notas com base em risco e histórico. Escale a revisão quando o erro subir.
Revise mensalmente regras e exceções, usando indicadores simples: taxa de divergência, tempo de ciclo e valor recuperado por bloqueio. Guarde logs e XML conforme atos conjuntos RFB/CGIBS de 2026 para sustentar auditorias.
Ferramentas e integrações bancárias que viabilizam a automação
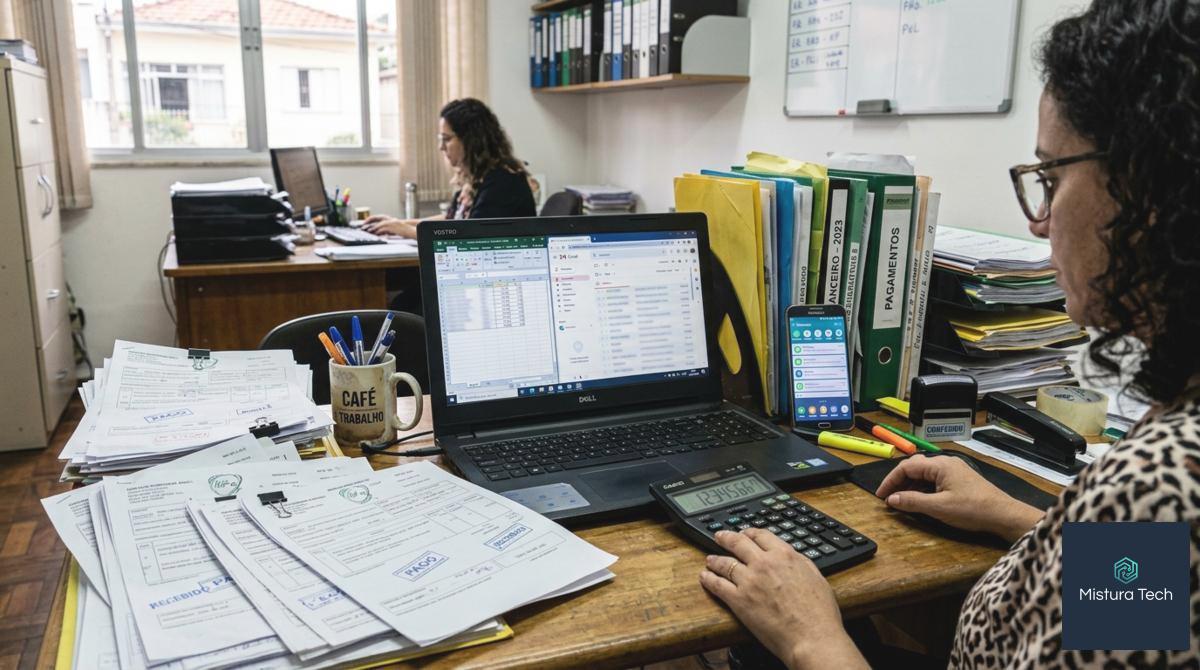
O stack que funciona: conecte seu sistema aos bancos por APIs, use webhooks confiáveis, padronize lotes CNAB e garanta segurança com SSO e auditoria. Isso corta cliques, acelera a liquidação e dá visibilidade em tempo real.
Integrações Pix/TEF via API e webhooks
Webhooks Pix e TEF: crie, aprove e confirme pagamentos via API, com eventos confiáveis para baixa automática.
O Open Finance traz jornadas com e sem redirecionamento e o Pix Automático para recorrência, com consentimento e limites definidos (Open Finance v23; Guia Pix Automático). Em produção, use HMAC em webhooks, idempotência e validação de mandato para evitar fraudes e duplicidades (yurideveloper; referências Open Finance).
ERP, conciliadores e bancos digitais
ERP integrado: inicie Pix direto do ERP e concilie em tempo real sem abrir o internet banking.
Com Open Finance, o ERP lê saldo e extrato de várias contas e dispara pagamentos com aprovação no próprio sistema. PSPs com APIs públicas oferecem confirmação instantânea e conciliação automática via webhook (Open Finance v23; Efí API; kmee).
Plataformas de gestão de prestadores PJ
Gestão de prestadores: centralize contrato, NF, regras fiscais e pagamento num único fluxo.
Essas plataformas fazem o match da nota com contrato, aplicam retenções e disparam lotes Pix/TED. O ganho vem do controle por regras e da trilha de aprovação integrada ao financeiro.
CNAB 240/400 e mensageria segura
CNAB 240/400: use arquivos para pagamentos em lote onde a API não cobre tudo e mantenha retorno padronizado.
Implemente transmissão com SFTP + PGP e confirmação automática do retorno. Há soluções open source que unem CNAB, Pix e boletos numa API REST, facilitando a orquestração (cobranca-api).
SSO, perfis e trilhas de auditoria
SSO e auditoria: controle acesso com SSO (OpenID Connect), perfis por função e logs imutáveis.
Exija mTLS/OAuth2 nas integrações, registre quem aprovou, quando e por quê, e retenha evidências por todo o ciclo. Isso sustenta compliance e reduz risco operacional.
Riscos fiscais e controles que não podem faltar
Automatizar com segurança: o ganho vem quando o fluxo fecha ponta a ponta. KYC e contrato claros, captura de NF por API, regras fiscais aplicadas na origem, pagamento em lote e conciliação em D+0. Isso corta retrabalho, reduz risco de retenções erradas e deixa trilhas de auditoria prontas para qualquer verificação.
Teste um fluxo-piloto com a Mistura Tech: conecte NF-e/NFS-e, regras de retenção e centro de custo, pagamentos Pix/TEF via API e logs de aprovação em um só lugar. Comece por um time, valide exceções e escale com SSO, perfis e arquivamento de XML. Se sua meta é pagar PJ sem perder o controle, esse é o próximo passo lógico.
Automação com regras claras, APIs bancárias e auditoria contínua é o caminho mais seguro para pagar PJ com velocidade, precisão e controle.
Perguntas frequentes
01Como automatizar pagamento de prestadores PJ?
Mapeie o fluxo fim a fim: 1) pré-cadastro/KYC e contrato com regras claras; 2) recebimento da NFS-e (preferencialmente XML via API); 3) conferência automática de itens, valores e impostos com match ao contrato/OS; 4) aplicação de retenções e centros de custo por regra; 5) geração de pagamentos em lote (Pix/TED) via API/CNAB; 6) conciliação D+0 por webhook; 7) trilhas de auditoria e guarda do XML/protocolo.
02Dá para conferir a nota fiscal do PJ automaticamente?
Sim. Leia o XML da NFS-e (ou use OCR como apoio), valide CNPJ/IE, competência, itens, alíquotas e retenções. Aplique regras de tolerância e bloqueios; use aceite/rejeição do adquirente quando disponível. Vincule o pagamento à nota (ID/Protocolo) e mantenha logs de quem aprovou e por quê.
03Quais bancos permitem pagamento automático via API?
A maioria dos grandes bancos e diversos PSPs oferecem API de pagamentos (Pix, transferências) com webhooks. Exemplos comuns: Itaú, Banco do Brasil, Bradesco, Santander, Caixa, Inter, Nubank PJ, C6, BTG, cooperativas como Sicoob e PSPs como Stone/Efí e Asaas. O suporte a Pix Automático, lotes e limites varia por instituição; confirme no seu gerente ou portal de desenvolvedores.
04Automatizar pagamento de PJ é seguro?
Sim, quando feito com boas práticas: OAuth2 + mTLS nas APIs, HMAC e idempotência em webhooks, princípio do menor privilégio, SSO e perfis por função, aprovação em “quatro olhos”, logs imutáveis, criptografia em trânsito e em repouso, gestão de chaves/certificados e políticas LGPD. Revise acessos e alertas periodicamente.
05Quanto custa automatizar o pagamento de prestadores?
Varia por volume e stack. Considere: tarifas do banco/PSP (Pix/transferências/APIs), licenças de ERP/conciliador/plataforma de gestão de prestadores, esforço de integração e manutenção, segurança e auditoria. Um piloto com 1–2 bancos e um grupo de prestadores ajuda a estimar TCO e ROI (redução de erros e do tempo de fechamento) antes de escalar.
Referências Externas
Rodrigo Monteiro
Fundador da Mistura Tech. Mais de 26 anos de experiência em TI, hoje com foco em IA e automações para empresas: treinamento de equipes, agentes no WhatsApp e integrações com N8N.